Cuándo podrían modificarse los valores en los surtidores tras las postergaciones impositivas dispuestas por el Gobierno
El calendario fiscal pendiente convive con cotización internacional, tipo cambiario y costos operativos; esos elementos marcarán el escenario que observan compañías luego de dos aplazamientos consecutivos durante octubre reciente, sin certezas
El Brent acumuló una caída de casi 21% en menos de dos semanas y tocó los USD 89,34 el lunes 10 de noviembre, pero ese descenso todavía no anticipa una baja de la nafta en Argentina: las petroleras mantienen un mecanismo que les permite recuperar parte de los aumentos internacionales que no trasladaron a los surtidores.
El barril había cotizado a USD 117,58 el 30 de octubre, alcanzó su nivel más bajo desde agosto y luego rebotó hasta ubicarse cerca de USD 93 el miércoles. La baja respondió a un cambio en las expectativas geopolíticas y a una oferta mundial que supera a la demanda.
Donald Trump anunció el lunes que no prevé ordenar nuevas operaciones militares contra Irán, después de recibir pedidos de mandatarios de la región, incluido el primer ministro de Qatar. Los inversores redujeron entonces la prima de riesgo asociada a una posible escalada bélica: el Brent cedió 5,85% ese día y otro 2,58% el martes.
La oferta también presiona a la baja. JP Morgan estimó que el superávit global de petróleo llegó a 1,4 millones de barriles diarios en octubre, mientras que una encuesta de Reuters registró un aumento de la producción de la Organización de Países Exportadores de Petróleo, impulsado por Arabia Saudita, Kuwait e Irak, pese a que continúan las restricciones a las exportaciones.
El amortiguador de precios y los impuestos pendientes
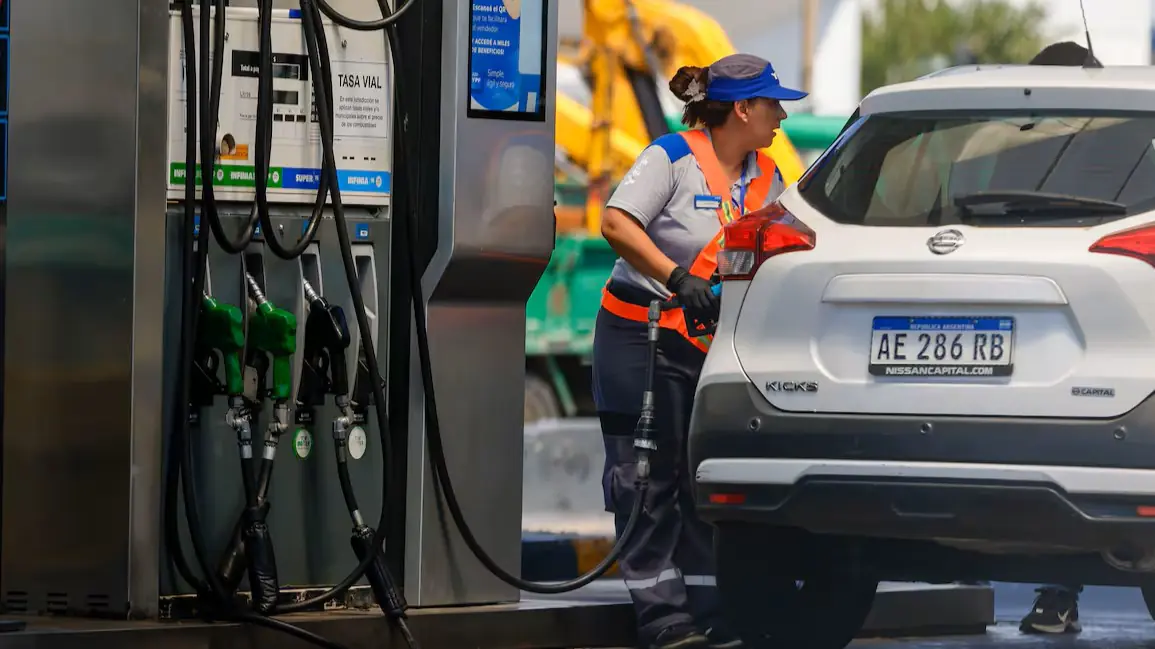
Las estaciones de servicio no ajustan sus valores en forma automática cuando baja el crudo porque las compañías aplican un mecanismo de amortiguación, conocido como buffer, que absorbió parte de las subas internacionales durante los picos de cotización.
El presidente y CEO de YPF, Horacio Marín, explicó ante inversores de Wall Street que la empresa detectó un límite en la capacidad de trasladar los costos. “Cuando vimos que la demanda de nafta y gasoil —que es totalmente inelástica— empezó a ser muy elástica en Argentina después de algunos incrementos, entendimos que no podíamos aumentar más”, afirmó.
La lógica del esquema establece que, si el petróleo internacional sigue bajando, las petroleras conservarán los precios actuales hasta compensar los ingresos que resignaron durante la suba del crudo. La diferencia entre la cotización del Brent y el valor local de la nafta súper alcanzó en las últimas semanas de octubre su mayor nivel desde el inicio del sistema, según cálculos de la consultora 1816 elaborados con datos del Ministerio de Economía.
La posibilidad de una reducción también queda condicionada por los impuestos pendientes. El Gobierno postergó dos veces los aumentos programados del Impuesto a los Combustibles Líquidos y al Dióxido de Carbono: el Decreto 1126, emitido el 30 de septiembre, los trasladó al 1° de noviembre, y una nueva decisión del 30 de octubre los difirió hasta el 1° de diciembre.
Esas actualizaciones tributarias deberán aplicarse en algún momento. Su impacto se sumará a la evolución del crudo internacional, el tipo de cambio y los costos internos en la definición de los precios de los combustibles.
La nafta local, la demanda y los ingresos petroleros
Entre febrero y septiembre, los combustibles argentinos subieron 16% medidos en dólares, frente al 21% registrado en Europa y al 3% de Brasil. El promedio de América Latina fue de 9%, de acuerdo con los datos de Economía & Energía.
Estados Unidos mostró el mayor aumento del período, con una suba de 51% en el precio de la nafta. Allí, el mercado traslada casi de inmediato las variaciones de costos a los surtidores, sin un mecanismo de amortiguación como el aplicado en Argentina.
Brasil siguió el camino opuesto: recurrió a subsidios financiados con la recaudación de un impuesto a las exportaciones de petróleo y con una reducción temporaria del gravamen sobre los combustibles.
La demanda argentina mostró señales de debilidad pese a la contención de precios. Las ventas de combustibles crecieron 1,96% interanual en septiembre, el primer resultado positivo desde enero, aunque el avance fue explicado casi exclusivamente por el gasoil.
La nafta súper, que representa alrededor del 41% del volumen comercializado en el país, cayó 2,17% frente al mismo mes de 2025. El dato fue relevado por el medio especializado Surtidores.
El encarecimiento previo del crudo dejó ingresos adicionales para las empresas petroleras. Entre enero y agosto de 2026, las compañías que operan en Argentina facturaron USD 5.165 millones más por sus ventas de petróleo que en igual período del año anterior, según un informe de Economía & Energía, dirigida por el economista Nicolás Arceo.
Los ingresos brutos del sector pasaron de USD 12.310 millones en los primeros ocho meses de 2025 a USD 17.475 millones en igual lapso de 2026, una suba de 42%. Del incremento, USD 3.182 millones correspondieron a mejores precios y USD 1.984 millones al aumento de la producción.
Las exportaciones de crudo sumaron USD 7.753 millones entre enero y septiembre de 2026, contra USD 4.889 millones en el mismo período de 2025. El volumen enviado al exterior pasó de 252.000 a 334.000 barriles diarios, mientras que el precio promedio avanzó 20% interanual.
El superávit comercial energético alcanzó USD 9.428 millones durante los primeros nueve meses de 2026, un aumento de 76% frente a igual período del año previo.
Vaca Muerta y la incertidumbre sobre el Estrecho de Ormuz
La extracción de petróleo promedió 916.000 barriles diarios entre enero y septiembre, 16% más que un año antes, y llegó a 977.000 barriles diarios en septiembre. El crecimiento estuvo liderado por Vaca Muerta, donde el shale oil, petróleo extraído de formaciones de roca, produjo 700.000 barriles diarios ese mes y representó 71,7% de la producción nacional.
YPF encabezó la producción con 353.500 barriles diarios, un alza interanual de 21,5%. La siguieron Vista, con 85.200 barriles diarios; Pluspetrol, con 79.200 y una expansión de 92,3%; y Shell, con 40.200, 37% más que un año antes.
La evolución del Estrecho de Ormuz será determinante para definir si el petróleo sostiene una tendencia descendente. Por ese paso estratégico circula cerca del 20% del crudo mundial, y las interrupciones del tránsito desde el inicio de 2026 fueron el principal factor detrás de la escalada de precios.
La Agencia de Información de Energía de Estados Unidos proyectó un barril a USD 105 para el cuarto trimestre de 2026 y una baja a USD 74 en igual período de 2027. Goldman Sachs prevé precios elevados hasta el cierre de este año por la caída de los inventarios globales y las restricciones de oferta, antes de un promedio de USD 84 para 2027.
Citi anticipó que una reapertura del estrecho podría generar un excedente de entre tres y cuatro millones de barriles diarios y llevar el crudo a USD 65 el barril el próximo año. HSBC planteó un escenario de afectación persistente y elevó sus proyecciones a USD 90 para 2026 y USD 85 para 2027, aunque advirtió que un fracaso diplomático podría impulsar el Brent hasta USD 120 antes de una baja en el tercer trimestre de 2027.
Una encuesta de Reuters entre analistas, publicada el 30 de septiembre, ubicó la cotización promedio esperada para 2026 en USD 89 por barril.
Noticias Relacionadas

El informe emitido desde Idecba ubicó el umbral económico del hogar propietario con dos adultos y menores, tras variaciones recientes en las canastas relevadas oficialmente […]

El mecanismo anunciado por Economía habilita saldos favorables ante obligaciones fiscales, parte del reclamo empresarial orientado hacia mejoras comerciales internacionales bajo condiciones equivalentes, con alcance […]

La decisión oficial abrió expectativas entre pequeñas firmas, mientras representantes fabriles advirtieron que el alivio temporal podría resultar insuficiente frente al retroceso persistente, consumo y […]
